translate Questo articolo è stato tradotto automaticamente dalla versione originale in Français. Leggi l'originale
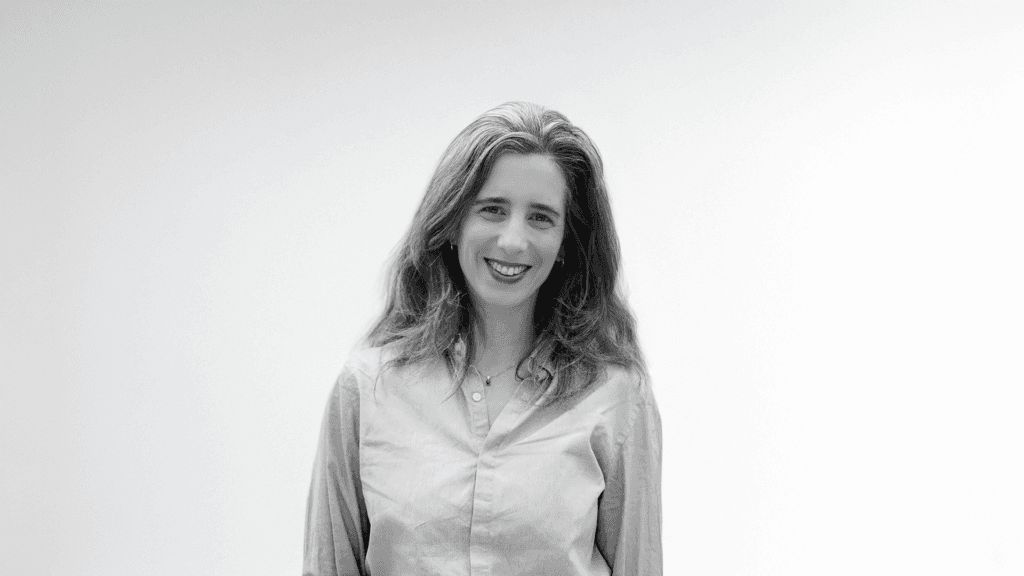
Clémence Vaugelade è direttrice generale aggiunta presso FAIR, un'associazione che riunisce banche, società di gestione, ONG e imprese sociali che aprono il loro capitale ai cittadini, lavorando insieme per promuovere e sviluppare la finanza a impatto e il risparmio solidale in Francia e nel mondo.
In occasione della pausa estiva, i team di impact.info vi propongono di (ri)ascoltare uno dei nostri episodi pubblicati quest'anno.
Si tratta della messa in luce della testimonianza di Clémence Vaugelade , direttrice generale aggiunta presso FAIR .
Buon ascolto!
Florence Jaillet
Giornalista impact.info
Pubblicato il 25 agosto 2025
Trascrizione Audio in Français — testo tradotto automaticamente· Trascrizione generata dall'IA
0:00 Ciao e benvenuti nel podcast di coloro che vogliono far muovere le linee 0:09 all'interno della loro azienda. 0:11 I nostri soldi hanno un potere, un potere politico, sociale e ambientale. 0:16 Bisogna però sapere dove investirli, Clémence Vaugelade. 0:20 Clémence Vaugelade, sono nata nel 1984 a Parigi e ricopro la funzione di direttrice 0:28 generale aggiunta presso FAIR. 0:30 Allora, cos'è FAIR? 0:31 Allora, FAIR è un'associazione che riunisce banche, società di gestione, 0:36 ONG, aziende sociali che aprono il loro capitale ai cittadini, in particolare esperti 0:41 che lavorano insieme per promuovere e sviluppare la finanza a impatto e il risparmio 0:46 solidale in Francia, ma anche nel mondo partecipando a diverse iniziative 0:52 in Francia e in Europa. 0:54 FAIR gestisce da 25 anni un'etichetta di risparmio privato chiamata etichetta Finansol, 0:59 che certifica prodotti finanziari che sono prodotti di risparmio solidale e 1:05 che permetteranno in particolare ai risparmiatori di riconoscere i diversi prodotti 1:09 di risparmio solidale, ma anche di avere una garanzia di trasparenza e anche di utilità 1:16 sociale del prodotto finanziario. 1:18 Possiamo spiegare cos'è l'investimento a impatto e il risparmio solidale? 1:22 Inizierò con il risparmio solidale perché in Francia abbiamo più storia 1:26 in fin dei conti su questa finanza alternativa che è nata negli anni '80, in un momento 1:32 in cui c'erano molte problematiche di disoccupazione in Francia. 1:35 Persone impegnate, in particolare alla Cassa dei Depositi, hanno deciso di creare prodotti 1:42 che permettessero al risparmiatore di contribuire a risolvere problematiche 1:47 sociali e ambientali e di finanziare realmente l'economia reale nei territori. 1:51 Quindi, il risparmio solidale è nato così negli anni '80 in Francia ed è 1:56 il circuito tra il risparmiatore e il progetto di utilità sociale. 1:59 Tra il risparmiatore e il progetto, ci sono prodotti finanziari e questo è ciò che 2:04 permette all'associazione di aver sviluppato l'etichetta FinanSol e di aver sviluppato 2:09 anche un certo numero di canali di risparmio solidale che fanno sì che oggi abbiamo 2:14 più di 36 miliardi di volume su questi prodotti. 2:18 Per quanto riguarda l'investimento a impatto, ci sono sovrapposizioni con il risparmio solidale 2:21 ma è un movimento che ci viene piuttosto dagli Stati Uniti. 2:24 L'investimento a impatto è nato negli anni 2007-2008, è la fondazione 2:30 Rockefeller che ha utilizzato per la prima volta il termine investimento a impatto e 2:35 in cosa consiste? Consiste semplicemente per un investitore nel formalizzare 2:39 una tesi d'impatto, avere un'intenzione e tramite il suo finanziamento permettere effettivamente 2:44 a delle aziende di realizzare progetti ad alto impatto sociale o ambientale e 2:50 di avere ciò che chiamiamo anche un'addizionalità, cioè che questi progetti non sarebbero 2:54 necessariamente venuti alla luce, non sarebbero potuti realizzarsi allo stesso modo senza 2:57 il finanziamento in questione. 2:59 Dove possiamo mettere i nostri soldi come cittadini? L'economia solidale, 3:03 dove si svolgerà? 3:04 Allora, ci sono tre grandi canali di economia solidale, il primo è quello 3:11 dell'economia salariale solidale, quindi qui semplicemente tutti i francesi che sono 3:17 circa 12 milioni in Francia che hanno piani di risparmio salariale possono 3:21 risparmiare su quelli che chiamiamo fondi solidali dove una parte del fondo permetterà 3:27 di finanziare progetti ad alta utilità sociale, c'è il canale bancario e assicurativo dove 3:34 semplicemente possiamo anche risparmiare su prodotti di economia solidale tramite la nostra 3:38 banca o tramite la nostra assicurazione, quindi qui esiste una diversità di prodotti, per esempio i 3:43 libretti di condivisione, consiste semplicemente nell'accettare contrattualmente che una parte dei 3:48 redditi del proprio libretto venga versata a un'associazione a scelta, ma esistono anche 3:53 fondi solidali nel risparmio bancario e anche nell'assicurazione vita poiché nelle 3:59 assicurazioni in unità di conto in particolare, tutte le assicurazioni hanno l'obbligo di presentare delle 4:05 unità di conto solidali agli risparmiatori, allo stesso modo che nel risparmio salariale, 4:09 c'è un obbligo per le aziende di presentare un'unità di conto solidale agli 4:14 risparmiatori. E poi il terzo canale è quello che chiamiamo azionariato solidale e quindi 4:21 qui è semplicemente il fatto che un risparmiatore prenderà direttamente delle quote sociali, investirà 4:26 direttamente in imprese sociali che aprono il loro capitale ai cittadini e in queste 4:31 imprese troveremo una diversità di attori che interverranno su diversi 4:36 settori, il problema della casa, l'agricoltura biologica, le energie rinnovabili e spesso sono 4:41 cooperative, attori dell'economia sociale e solidale che sono in questo approccio e che 4:47 grazie al risparmio dei cittadini, al risparmio civico, possono realizzare un certo numero di 4:53 progetti con un forte impatto sociale in tutta la Francia e anche all'estero poiché ci sono anche 4:58 attori che investono poi questi soldi nei paesi emergenti per finanziare lo 5:03 sviluppo. In che modo tutto ciò alla fine fa muovere le linee, cambia le cose 5:08 profondamente nella società, nella nostra vita quotidiana? Già il fatto di aver messo in atto questo canale di 5:14 risparmio salariale solidale, ha davvero permesso di far aumentare enormemente i 5:20 montanti investiti nell'economia solidale e quindi aumentare la raccolta, siamo su tassi di 5:25 crescita molto buoni e vediamo alla fine che con il quadro normativo che 5:30 si è imposto su questo canale, ha davvero permesso di mobilitare sempre più cittadini, 5:36 francesi in questa avventura dell'economia solidale. Bisogna sapere che effettivamente a 5:42 circa nel 2010, i fondi 90-10 solidali sono obbligatoriamente presentati agli risparmiatori, 5:47 ognuno è libero o meno di depositare i propri soldi su questi fondi ma in ogni caso tutti sono esposti. 5:52 Tutti i francesi che hanno un piano di risparmio salariale e piani di risparmio 5:57 aziendale vengono sistematicamente proposti questi fondi e poi vediamo che alcune 6:02 aziende hanno anche deciso nella loro politica anche con il loro consiglio di sorveglianza che è 6:09 l'organismo che in effetti permetterà di sviluppare tutti i piani di risparmio salariale dell'azienda 6:14 che è gestito sia dalle direzioni aziendali che dai sindacati, di poter anche promuovere 6:20 la visibilità di questi fondi con ad esempio meccanismi di abbinamento. Quindi esistono 6:25 alcune aziende che privilegeranno l'abbinamento esclusivamente su questo fondo per 6:31 incoraggiare i loro dipendenti a risparmiare su fondi solidali in particolare. Questo permette ovviamente 6:37 alle imprese solidali di raccogliere più fondi per avere un maggiore impatto e vediamo 6:46 che abbiamo raggiunto ad esempio nel 2023 30,2 miliardi di euro di risparmi solidali con circa 6:55 su questa parte 18 miliardi di euro di risparmi su fondi solidali che sono 7:01 distribuiti verso il risparmio salariale e questo consente comunque concretamente in termini 7:06 di flussi di finanziamento di aver finanziato per un totale di 680 milioni di euro aziende sociali 7:12 che hanno progetti a impatto sociale o ambientale in Francia o all'estero e che 7:18 hanno permesso di finanziare quasi 1450 progetti. Quindi vediamo che c'è un impatto concreto. Nel 2023 i 7:26 risparmiatori solidali hanno contribuito infine a sostenere questi 1450 progetti ma anche a concretamente 7:33 alloggiare più di 2000 persone in abitazioni dignitose, a convertire più di 2600 ettari all' 7:41 agricoltura biologica, a sostenere anche gli agricoltori che fanno la conversione bio e 7:47 poi a finanziare anche lo sviluppo poiché una parte delle aziende indirizza i 7:53 finanziamenti verso cooperative agricole in Africa, in America Latina, in Asia anche 7:59 per finanziare anche lo sviluppo tramite la microfinanza ad esempio. 8:04 Impact.info, intraprendere diversamente. Clémence Vaugelade, lei è direttrice generale adjointe 8:11 presso FAIR che lavora per promuovere e sviluppare la finanza a impatto e il risparmio solidale. 8:16 A 16 anni ci si è lanciati in Francia per creare la propria azienda o a 16 anni cosa facevate? È 8:20 possibile immaginarsi di essere dove si è oggi? Penso che vi deluderò 8:24 ma a 16 anni non avevo necessariamente un piano ben definito per la mia vita, non sapevo troppo 8:30 cosa volessi fare. Ero una studentessa, forse tutto ciò che è più classico che 8:37 cerca un po' la propria strada e che esitava un po' per il proprio futuro percorso professionale. Il 8:42 mio impegno poi verso il settore associativo è arrivato davvero più tardi, un po' per caso anche nella 8:49 vita poiché io ho un background piuttosto di lobbying e affari pubblici e quindi 8:54 iniziando un'avventura nel settore associativo nel campo della disabilità che 8:59 sono stata colpita da tutti questi temi e che ho davvero voglia di contribuire a modo mio 9:06 anche nel contesto del mio percorso professionale a tutte queste problematiche e quindi ecco, ho 9:11 iniziato davvero nel contesto dei diritti delle persone con disabilità e poi 9:17 per poi partire sul cammino di come finanziare tutti questi progetti e come 9:23 possiamo tutti a nostro modo contribuire a portare soluzioni poiché purtroppo 9:28 e da tempo constatiamo che lo stato e le autorità pubbliche non sono in grado di 9:34 rispondere a tutti i bisogni esistenti e che avevo voglia di poter anche incoraggiare tutti a 9:42 contribuire a queste soluzioni e il risparmio ovviamente è un leva molto interessante e che 9:48 sottovalutiamo a volte per mancanza di educazione finanziaria a volte perché non guardiamo troppo 9:53 cosa c'è nei nostri prodotti finanziari non sappiamo troppo ci si perde in fretta e fa paura 9:57 aprire il vaso di Pandora ma quindi è davvero il ruolo dell'associazione FAIR è 10:02 davvero sensibilizzare i risparmiatori al potere del loro denaro e il label finançol ha davvero 10:07 l'intento anche di fare il ruolo della bussola se siete persi c'è questa bussola quella 10:14 del label finançol potete seguirla e avrete effettivamente molte informazioni su tutte 10:20 le diverse modalità di risparmio solidale tramite il risparmio salariale, tramite la vostra banca, tramite 10:25 la vostra assicurazione ma anche direttamente se volete investire direttamente in aziende sociali. 10:29 Grazie a Clémence Vaugelade, direttrice generale aggiunta presso FAIR che lavora per promuovere e 10:35 sviluppare la finanza a impatto e il risparmio solidale. Potete trovare questo podcast 10:40 sul nostro sito impact.info. Era impact.info intraprendere in modo diverso