translate Este artículo se tradujo automáticamente desde su versión original en Français. Leer el original
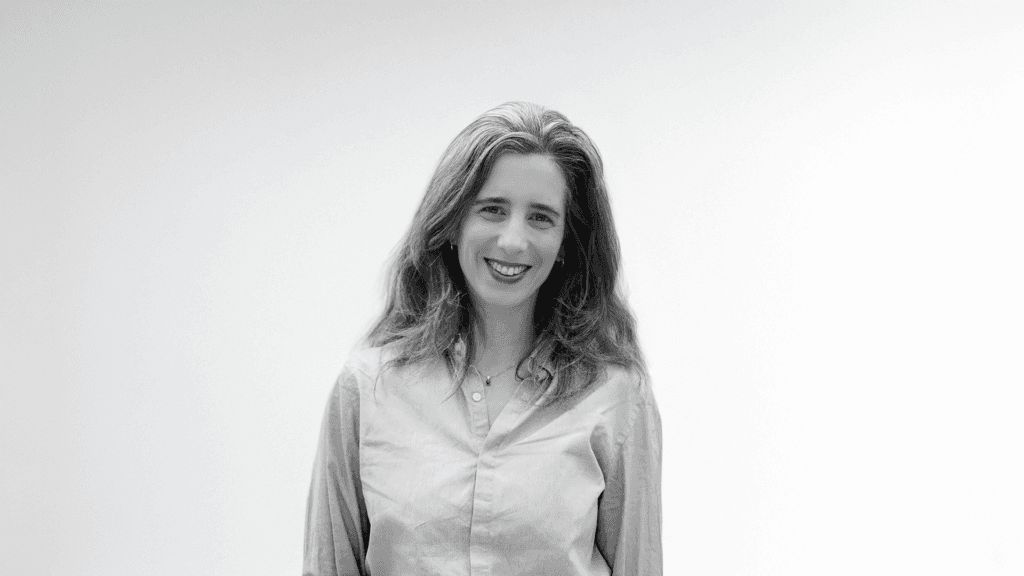
Clémence Vaugelade es directora general adjunta en FAIR, una asociación que agrupa bancos, sociedades de gestión, ONG y empresas sociales que abren su capital a los ciudadanos, trabajando juntos para promover y desarrollar la financiación de impacto y el ahorro solidario en Francia, así como en el mundo.
Con motivo de la pausa estival, los equipos de impacto.info les proponen (re)escuchar uno de nuestros episodios publicados este año.
Se trata de resaltar el testimonio de Clémence Vaugelade , directora general adjunta en FAIR .
¡Buena escucha!
Florence Jaillet
Periodista impact.info
Publicado el 25 agosto 2025
Transcripción Audio en Français — texto traducido automáticamente· Transcripción generada por IA
0:00 Hola y bienvenidos al podcast de aquellos y aquellas que quieren hacer mover las líneas 0:09 dentro de su empresa. 0:11 Nuestro dinero tiene un poder, un poder político, social y medioambiental. 0:16 Pero hay que saber dónde colocarlo, Clémence Vaugelade. 0:20 Clémence Vaugelade, nací en 1984 en París y ocupo el cargo de directora 0:28 general adjunta en FAIR. 0:30 Entonces, ¿qué es FAIR? 0:31 Entonces, FAIR es una asociación que agrupa bancos, sociedades de gestión, 0:36 ONG, empresas sociales que abren su capital a los ciudadanos, en particular a 0:41 expertos que trabajan juntos para promover y desarrollar la financiación de impacto y el ahorro 0:46 solidario en Francia, pero también en el mundo participando en diferentes iniciativas 0:52 en Francia y en Europa. 0:54 FAIR gestiona desde hace 25 años una etiqueta de ahorro privado que se llama la etiqueta Finansol, 0:59 que etiqueta productos financieros que son productos de ahorro solidario y 1:05 que permiten, en particular, a los ahorradores reconocer los diferentes productos 1:09 de ahorro solidario, pero también tener una garantía de transparencia y también de utilidad 1:16 social del producto financiero. 1:18 ¿Podemos explicar qué es la inversión de impacto y el ahorro solidario? 1:22 Voy a empezar por el ahorro solidario porque en Francia tenemos más historia 1:26 finalmente sobre esta financiación alternativa que nació en los años 80, en un momento 1:32 en el que había muchos problemas de desempleo en Francia. 1:35 Personas comprometidas, en particular en la Caisse des dépôts, decidieron crear productos 1:42 que permitirían al ahorrador contribuir a resolver problemas 1:47 sociales y medioambientales y realmente financiar la economía real en los territorios. 1:51 Así que, el ahorro solidario nació así en los años 80 en Francia y es 1:56 el circuito entre el ahorrador y el proyecto de utilidad social. 1:59 Entre el ahorrador y el proyecto, hay productos financieros y eso es lo que 2:04 permite a la asociación haber desarrollado la etiqueta FinanSol y haber desarrollado 2:09 también un cierto número de canales de ahorro solidario que hacen que hoy tengamos 2:14 más de 36 mil millones en activos en estos productos. 2:18 En cuanto a la inversión de impacto, hay intersecciones con el ahorro solidario 2:21 pero es una corriente que nos viene más bien de Estados Unidos. 2:24 La inversión de impacto nació en los años 2007-2008, es la fundación 2:30 Rockefeller la que utilizó por primera vez el término inversión de impacto y 2:35 ¿en qué consiste? Consiste simplemente para un inversor en formalizar 2:39 una tesis de impacto, tener una intención y a través de su financiación permitir efectivamente 2:44 a empresas realizar proyectos de alto impacto social o medioambiental y 2:50 tener lo que también llamamos una adicionalidad, es decir, que estos proyectos no habrían 2:54 podido surgir, no se habrían podido realizar de la misma manera sin 2:57 la financiación en cuestión. 2:59 ¿Dónde se puede poner su dinero como ciudadano? La ahorro solidario, 3:03 ¿dónde va a suceder? 3:04 Entonces, hay tres grandes canales de ahorro solidario, el primero es el 3:11 ahorro salarial solidario, así que simplemente todos los franceses que son 3:17 aproximadamente 12 millones en Francia que tienen planes de ahorro salarial pueden 3:21 ahorrar en lo que llamamos fondos solidarios donde una parte del fondo va a permitir 3:27 financiar proyectos de alta utilidad social, hay el canal bancario y asegurador donde 3:34 simplemente también se puede ahorrar en productos de ahorro solidario a través de su 3:38 banco o a través de su seguro, así que hay una diversidad de productos, por ejemplo, los 3:43 libros de participación, consiste simplemente en aceptar contractualmente que una parte de los 3:48 ingresos de su libro se destine a una asociación de su elección, pero también existen 3:53 fondos solidarios en el ahorro bancario y también en el seguro de vida ya que en los 3:59 seguros en unidad de cuenta, en particular, todos los seguros tienen la obligación de presentar 4:05 unidades de cuenta solidarias a los ahorradores, de la misma manera que en el ahorro salarial, 4:09 hay una obligación para las empresas de presentar una unidad de cuenta solidaria a los 4:14 ahorradores. Y luego el tercer canal, es lo que llamamos la acción solidaria y así que 4:21 simplemente es el hecho de que un ahorrador va a tomar directamente participaciones sociales, invertir 4:26 directamente en empresas sociales que abren su capital ciudadano y en estas 4:31 empresas, vamos a encontrar una diversidad de actores que van a intervenir en diferentes 4:36 ámbitos, la mala vivienda, la agricultura biológica, las energías renovables y a menudo son 4:41 cooperativas, actores de la economía social y solidaria que están en este enfoque y que 4:47 gracias al ahorro de los ciudadanos, al ahorro ciudadano, podrán realizar un cierto número de 4:53 proyectos con un gran impacto social en toda Francia y luego incluso en el extranjero ya que también hay 4:58 actores que invierten luego este dinero en los países emergentes para financiar el 5:03 desarrollo. ¿En qué medida todo esto, al final, mueve las líneas, cambia las cosas 5:08 profundamente en la sociedad, en nuestro día a día? Ya el hecho de haber establecido este canal de 5:14 hecho de ahorro salarial solidario, ha permitido realmente aumentar enormemente los 5:20 montos invertidos en el ahorro solidario y por lo tanto aumentar la recaudación, estamos en tasas de 5:25 crecimiento que son muy buenas y vemos finalmente que con el marco regulatorio que 5:30 se ha impuesto en este canal, realmente ha permitido movilizar cada vez más ciudadanos, 5:36 franceses en esta aventura del ahorro solidario. Hay que saber que efectivamente alrededor de 5:42 2010, los fondos 90-10 solidarios son obligatoriamente presentados a los ahorradores, 5:47 cada uno es libre o no de depositar su dinero en estos fondos, pero en cualquier caso todos están expuestos. 5:52 Todos los franceses que tienen un plan de ahorro salarial y planes de ahorro 5:57 de empresa se ven sistemáticamente propuestos estos fondos y luego vemos que algunas 6:02 empresas también han decidido en su política también con su consejo de vigilancia que es 6:09 el organismo que va a permitir desarrollar todos los planes de ahorro salarial de la empresa 6:14 que es gestionado tanto por las direcciones de la empresa como por los sindicatos, poder también promover 6:20 la visibilidad de estos fondos con, por ejemplo, mecanismos de aportación. Así que existen 6:25 algunas empresas que van a privilegiar la aportación únicamente en este fondo para 6:31 animar a sus empleados a ahorrar en fondos solidarios, entre otros. Esto permite, por supuesto, 6:37 a las empresas solidarias recaudar más fondos para tener más impacto y vemos 6:46 que hemos alcanzado, por ejemplo, en 2023, 30,2 mil millones de euros en ahorro solidario con alrededor 6:55 de 18 mil millones de euros de ahorro en fondos solidarios que se 7:01 distribuyen a través del ahorro salarial y esto permite, de manera concreta, en términos 7:06 de flujo de financiamiento, haber financiado hasta 680 millones de euros a empresas sociales 7:12 que tienen proyectos de impacto social o ambiental en Francia o en el extranjero y que 7:18 han permitido financiar cerca de 1450 proyectos. Así que vemos que es un impacto concreto. En 2023, los 7:26 ahorradores solidarios han contribuido a apoyar estos 1450 proyectos, pero también a concretamente 7:33 alojar a más de 2000 personas en viviendas dignas, convertir más de 2600 hectáreas a 7:41 la agricultura orgánica, apoyar también a los agricultores que están en la conversión a la agricultura orgánica y 7:47 también financiar el desarrollo, ya que una parte de las empresas dirige los 7:53 financiamientos hacia cooperativas agrícolas en África, América Latina, Asia también 7:59 para financiar el desarrollo a través de la microfinanza, por ejemplo. 8:04 Impact.info, emprender de otra manera. Clémence Vaugelade, usted es directora general adjunta 8:11 en FAIR, que trabaja para promover y desarrollar la finanza de impacto y el ahorro solidario. 8:16 A los 16 años, nos lanzamos en Francia para crear su empresa o a los 16 años, ¿qué hacías? ¿Te 8:20 imaginas estar donde estás hoy? Creo que los voy a decepcionar 8:24 pero a los 16 años no tenía necesariamente un plan claro para mi vida, no sabía muy bien lo que 8:30 quería hacer. Era una estudiante de secundaria, quizás lo más clásico, que 8:37 buscaba un poco su camino y que dudaba un poco sobre su futuro profesional. Mi 8:42 compromiso hacia el sector asociativo llegó realmente más tarde, un poco por casualidad también en 8:49 la vida, ya que tengo un trasfondo más bien en cabildeo y asuntos públicos y fue así 8:54 que al comenzar una aventura en el sector asociativo en el ámbito de la discapacidad que 8:59 me apasioné por todos esos temas y que realmente quería contribuir a mi manera 9:06 también en el marco de mi trayectoria profesional a todas estas problemáticas y así que empecé 9:11 realmente en el contexto de los derechos de las personas con discapacidad y luego 9:17 para luego partir en el camino de cómo financiar todos estos proyectos y cómo 9:23 podemos todos, a nuestro nivel, contribuir a aportar soluciones, ya que lamentablemente 9:28 y hace tiempo que constatamos que el estado y los poderes públicos no están en capacidad de 9:34 responder a todas las necesidades existentes y que quería también animar a todos a 9:42 contribuir a estas soluciones y el ahorro, por supuesto, es un palanca muy interesante y que a veces 9:48 subestimamos por falta de educación financiera, a veces porque no miramos mucho 9:53 lo que hay en nuestros productos financieros, no sabemos muy bien, nos perdemos rápido y da miedo 9:57 abrir la caja de Pandora, pero entonces, realmente es el papel de la asociación FAIR, es 10:02 realmente sensibilizar a los ahorradores sobre el poder de su dinero y el sello finançol realmente 10:07 tiene la vocación también de hacer el papel de brújula, si estás perdido, hay esta brújula, la 10:14 del sello finançol, puedes seguirla y tendrás efectivamente mucha información sobre todas 10:20 las diferentes maneras de ahorrar solidariamente a través del ahorro salarial, a través de tu banco, a través de 10:25 tu seguro, pero también directamente si quieres invertir directamente en empresas sociales. 10:29 Gracias a Clémence Vaugelade, directora general adjunta en FAIR, que trabaja para promover y 10:35 desarrollar las finanzas de impacto y el ahorro solidario. Puedes encontrar este podcast 10:40 en nuestro sitio impact.info. Esto fue impact.info emprender de otra manera. Incruste esta entrevista en tu web
Muestra este reproductor directamente en tu web para compartir la entrevista con tu audiencia.
Copiar código de inserción Ver código generado